n / i
nは期間、iは1期間あたりの金利です。
毎年いくら返すことになる? 期間を延ばしたら? 金利が変わったら? C電卓の金融計算なら、条件を一つずつ変えて返済額を比べられます。
代表例
借入500万円・年利1.8%・10年 → 年間返済額約55万円
C電卓の操作:[AC]10[n]1.8[%][i]5000000[PV][PMT]
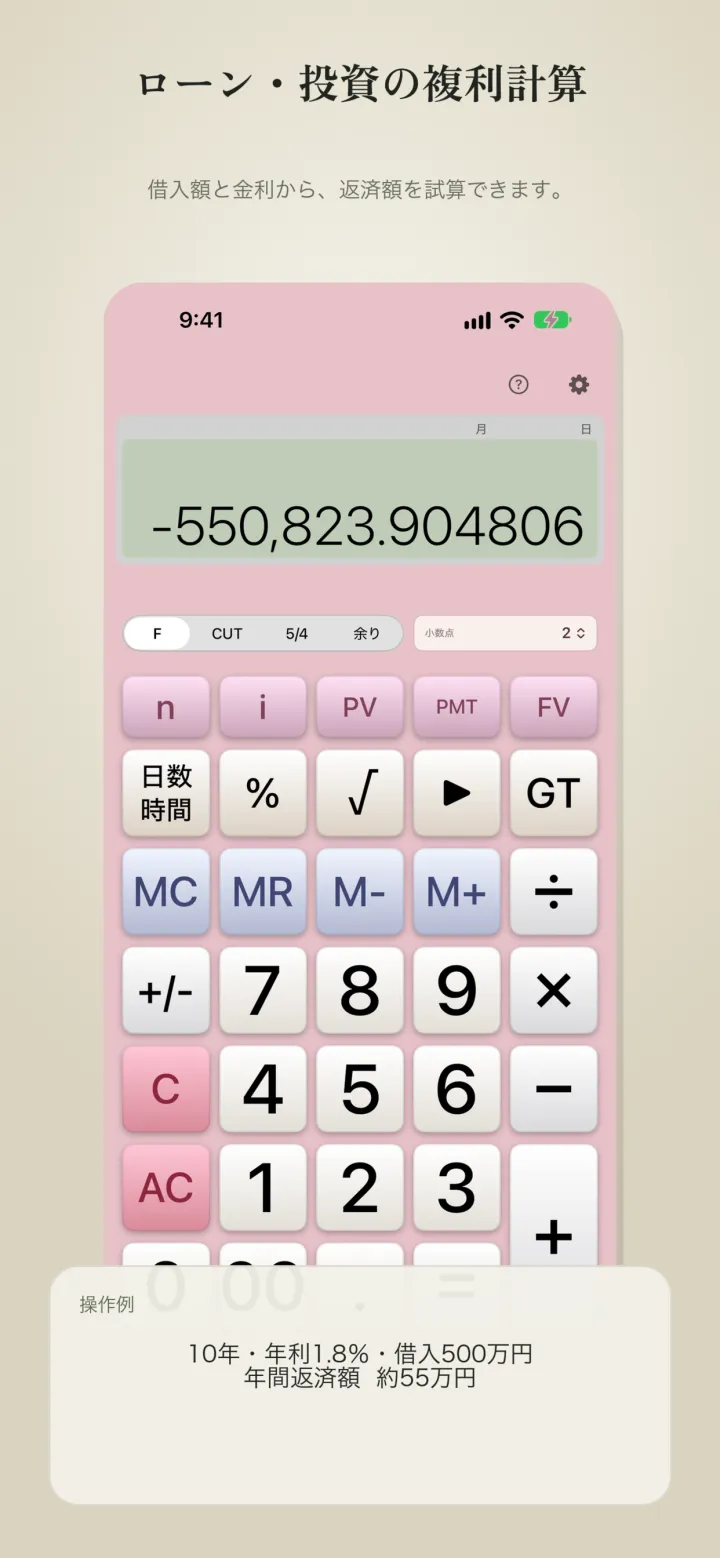
金融モードへ切り替え、ACを押してから始めます。同じ例の中では、ACを押さずに続けて入力してください。ラウンド設定はFにします。
年1回の期末払いで、最後の返済後の残高を0として試算します。マイナスの金額は支払いを表します。
借入額は500万円。年利1.8%、10年間で返すと、毎年いくらになるだろう。
10[n]1.8[%][i]
5000000[PV][PMT]年間55万円ほどか。15年に延ばしたらどうだろう。
15[n][PMT]年間約38万3,329円。毎年の負担は小さくなる。では、15年間で、金利が2.5%だったら?
2.5[%][i][PMT]年間約40万3,832円になる。期間を変え、今度は金利を変える。ほかの条件を入れ直さず、気になった条件だけを変えて比較できます。
金融計算・TVMの基本
TVMは、期間と金利を使って、今のお金と将来のお金の関係を計算する方法です。分かっている4項目を登録し、残り1項目を求めます。
nは期間、iは1期間あたりの金利です。
PVは現在価値、PMTは各期の支払額、FVは将来価値です。
数値に続けて項目のキーを押すと、その値を登録できます。金利は 1.8[%][i] のように入力します。最後に、数値を入力せず求めたい項目のキーを押します。
先ほどの例では、借入額をPV、年間返済額をPMTとして計算しました。ACで各項目は0になるので、返済後の残高を表すFVは入力を省いています。登録した条件はACを押すまで残るため、nやiだけを変えて計算し直せます。
受け取るお金と支払うお金は符号を分けます。借入額をプラスで入力すると、返済額はマイナスで求まります。
期間と金利の単位はそろえます。年1回なら年数と年利、月1回なら月数と月利を使います。
取り崩しと積立
ここからは新しい例です。年利8%を仮定し、毎年末に受け取る場合を試算します。
25年間、毎年120万円を受け取り、最後の残高を0にする。初めにいくら用意すればよいだろう。
[AC]25[n]8[%][i]
1200000[PMT][PV]必要なのは約1,280万9,731円。マイナスは、最初に用意する支出を表します。では、この金額を10年間の積立で用意すると、毎年いくらになる?
ACを押し、今度は目標額をFVに入れて、毎年末の積立額を求めます。年利は同じ8%で考えます。
[AC]10[n]8[%][i]
12809731.43[FV][PMT]毎年約88万4,249円。利率が10%だったら、どう変わるだろう。
10[%][i][PMT]毎年約80万3,752円になる。目標額と期間はそのままに、利率を変えた場合の積立額も確かめられます。
 C電卓
C電卓は、金融計算、利益率、日付・時間、按分、分数、紙テープなど、仕事で使う計算を一台にまとめたiPhone実務電卓です。